예금이자계산기에 원금과 금리를 넣으면 세전 이자가 나옵니다. 실제로 통장에 들어오는 금액은 여기서 이자소득세 15.4%를 뺀 값입니다. 금액·금리별 세후 이자와, 계산기에 나오지 않는 만기 후 이율까지 정리했습니다. 2026년 8월 기준입니다.
최종 확인 2026-09-22 · 금융감독원 금융상품통합비교공시, 은행연합회 소비자포털, 소득세법·지방세법
먼저 본인 금액으로 계산해보시기 바랍니다. 아래 계산기는 이 글 §2의 공식 그대로이며, 세금 15.4%를 뺀 실수령액과 같은 돈을 적금에 넣었을 때의 차이까지 보여줍니다.
예금 이자 계산기
원금·금리·기간을 넣으면 세금 15.4%를 뗀 실제 수령액이 바로 나옵니다.
이 숫자가 나온 계산 과정 보기
만기까지 유지했을 때의 값입니다. 만기가 지나면 약정이율 대신 훨씬 낮은 만기 후 이율이 붙고, 중도해지하면 중도해지 이율이 적용됩니다. 은행은 실제 예치 일수로 일할 계산하므로 며칠치 차이가 날 수 있습니다. 세율은 소득세 14% + 지방소득세 1.4%(2026년 기준)입니다.
1. 예금은 적금과 계산 방식이 다릅니다
예금은 목돈을 한 번에 넣고 만기까지 두는 상품이라 원금 전체가 예치 기간 내내 이자를 받습니다. 매달 나눠 넣는 적금과 여기서 갈립니다.
같은 1,200만 원, 같은 연 3%로 비교하면 이렇습니다.
| 예금 (일시 예치) | 적금 (월 100만 원) | |
|---|---|---|
| 원금 | 1,200만 원 | 1,200만 원 |
| 세전 이자 | 360,000원 | 195,000원 |
원금과 금리가 같아도 이자가 두 배 가까이 차이 납니다. 적금은 나중에 넣은 돈일수록 예치 기간이 짧기 때문인데, 자세한 구조는 적금계산기 결과가 왜 적을까? 연 5% 적금의 실제 수익률은 2.7%에 정리했습니다.
예금 금리와 적금 금리를 나란히 놓고 비교하면 안 되는 이유가 여기 있습니다. 표기 금리가 같아도 성격이 다릅니다.
2. 예금이자계산기가 쓰는 공식
단리 예금의 세전 이자는 단순합니다.
세전 이자 = 원금 × 연이율 × 예치 기간(년)
세후 이자 = 세전 이자 × (1 − 0.154)
이자소득세 15.4%는 소득세법 제129조의 원천징수세율 14%에 그 10%인 지방소득세 1.4%를 더한 값입니다. 은행이 이자를 줄 때 떼고 나머지를 입금하므로 따로 신고할 필요는 없습니다.
3. 예금이자계산기 금리별 결과 (1,000만 원 · 1년)
| 연 금리 | 세전 이자 | 세금(15.4%) | 세후 이자 |
|---|---|---|---|
| 2.0% | 200,000원 | 30,800원 | 169,200원 |
| 2.5% | 250,000원 | 38,500원 | 211,500원 |
| 3.0% | 300,000원 | 46,200원 | 253,800원 |
| 3.5% | 350,000원 | 53,900원 | 296,100원 |
| 4.0% | 400,000원 | 61,600원 | 338,400원 |
금리가 0.5%p 오를 때 세후 이자는 1년에 42,300원 늘어납니다. 한 달로 나누면 3,525원입니다.
4. 금액별 세후 이자 (연 3% · 1년)
| 원금 | 세전 이자 | 세후 이자 |
|---|---|---|
| 500만 원 | 150,000원 | 126,900원 |
| 1,000만 원 | 300,000원 | 253,800원 |
| 3,000만 원 | 900,000원 | 761,400원 |
| 5,000만 원 | 1,500,000원 | 1,269,000원 |
| 1억 원 | 3,000,000원 | 2,538,000원 |
원금이 커지면 세금도 그만큼 커집니다. 1억 원을 1년 맡기면 이자 300만 원 중 46만 2천 원이 세금입니다.
이자·배당 소득이 연 2,000만 원을 넘으면 금융소득종합과세 대상이 되어 다른 소득과 합산해 과세됩니다. 예금만으로 이 선을 넘으려면 원금이 상당히 커야 하지만, 여러 금융소득이 있다면 합산해서 확인할 필요가 있습니다.
5. 예금이자계산기에 나오지 않는 두 가지
계산은 정확한데 실제 받는 금액이 어긋나는 경우가 있습니다. 아래 두 가지는 대부분의 예금이자계산기가 다루지 않는 항목입니다.
만기가 지나면 이율이 왜 떨어지나
확인된 것 — 정기예금은 약정한 기간에 대해 약정이율을 적용합니다. 만기일이 지난 뒤의 기간에는 약정이율이 아니라 별도로 정한 만기 후 이율이 적용됩니다. 만기 후 이율은 약정이율보다 낮게 설정됩니다.
확인되지 않은 것 — 만기 후 이율의 구체적인 수치는 은행과 상품, 경과 기간에 따라 달라 하나로 말할 수 없습니다. 경과 기간이 길어질수록 더 낮아지는 구조를 쓰는 곳이 많습니다. 공시 사이트의 금리 비교표에는 이 항목이 나오지 않습니다.
확인하는 방법 — 가입한 상품의 상품설명서와 약관에 만기 후 이율이 명시되어 있습니다. 만기 알림을 설정해두거나 자동 재예치 여부를 미리 확인해두는 편이 확실합니다.
공시 금리와 내가 받는 금리가 다른 이유
은행연합회 소비자포털의 예금금리 비교표에 나오는 약정이율은 직전월 신규 판매 상품의 평균값입니다. 그리고 이 값에는 만기 시 적용되는 우대금리가 포함되어 있지 않습니다.
즉 비교표에서 본 숫자를 그대로 계산기에 넣으면 실제와 어긋날 수 있습니다. 우대조건을 채우면 더 받을 수도 있고, 조건을 못 채우면 기본금리만 적용될 수도 있습니다.
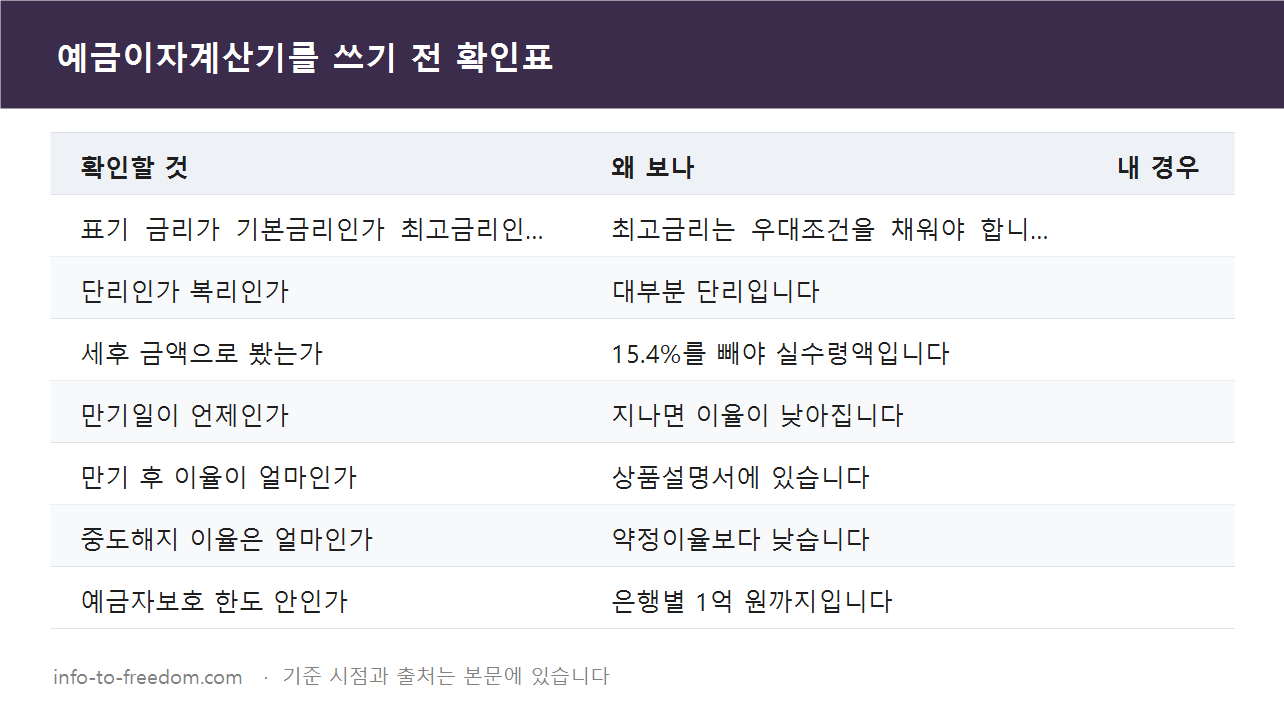
6. 예금이자계산기를 쓰기 전 확인표
아래 항목을 먼저 확인하면 계산 결과와 실제 수령액의 차이를 줄일 수 있습니다.
| 확인할 것 | 왜 보나 | 내 경우 |
|---|---|---|
| 표기 금리가 기본금리인가 최고금리인가 | 최고금리는 우대조건을 채워야 합니다 | |
| 단리인가 복리인가 | 대부분 단리입니다 | |
| 세후 금액으로 봤는가 | 15.4%를 빼야 실수령액입니다 | |
| 만기일이 언제인가 | 지나면 이율이 낮아집니다 | |
| 만기 후 이율이 얼마인가 | 상품설명서에 있습니다 | |
| 중도해지 이율은 얼마인가 | 약정이율보다 낮습니다 | |
| 예금자보호 한도 안인가 | 은행별 1억 원까지입니다 |
7. 자주 묻는 질문
Q. 복리 예금이 훨씬 유리한가요?
1년 만기라면 차이가 크지 않습니다. 복리는 이자에 다시 이자가 붙는 구조라 기간이 길수록 효과가 커집니다. 상품 공시에서 단리·복리 여부를 확인할 수 있습니다.
Q. 중도해지하면 이자를 못 받나요?
받긴 받지만 약정이율이 아니라 중도해지 이율이 적용됩니다. 예치 기간이 짧을수록 낮아지는 경우가 많아 원금 수준에 가까워질 수 있습니다.
Q. 예금도 예금자보호가 되나요?
2025년 9월 1일부터 1인당 1억 원(원금+이자)까지 보호됩니다. 금융회사별로 각각 적용되므로 나눠 넣으면 각각 보호받습니다.
Q. 세금을 덜 내는 방법이 있나요?
비과세종합저축처럼 요건을 갖춘 경우 적용받는 제도가 있습니다. 나이·소득 등 가입 요건이 정해져 있으므로 해당 여부는 은행이나 금융감독원에서 확인해야 합니다.
Q. 예금이자계산기 결과가 은행 안내와 다릅니다.
세전·세후 중 어느 쪽인지, 우대금리가 포함됐는지, 예치 일수를 며칠로 잡았는지에 따라 달라집니다. 특히 1년을 365일로 보느냐 실제 예치 일수로 보느냐에 따라 며칠치가 차이 날 수 있습니다. 실제 상품의 세후 이자율은 금융감독원 금융상품한눈에에서 확인하실 수 있습니다.
Q. 파킹통장과 비교하면 어느 쪽이 나은가요?
성격이 다릅니다. 예금은 만기까지 묶는 대신 금리가 정해지고, 파킹통장은 자유롭게 넣고 뺄 수 있는 대신 은행이 금리를 바꿀 수 있습니다. 파킹통장 구조는 파킹통장 1천만 원 넣으면 이자 얼마? 금리 구간·한도·기간 조건 계산에 정리했습니다.
8. 정리
예금이자계산기 결과는 대부분 세전 기준입니다. 실제 수령액은 여기서 15.4%를 뺀 금액이고, 1,000만 원을 연 3%로 1년 맡기면 세후 253,800원입니다.
계산기에 나오지 않는 것이 둘 있습니다. 만기가 지나면 적용되는 만기 후 이율과, 공시 금리가 우대금리를 뺀 평균값이라는 점입니다. 두 가지는 가입 전 상품설명서에서 직접 확인하시기 바랍니다.
상품별 세후 이자율과 이자 계산 방식은 금융감독원 금융상품한눈에(finlife.fss.or.kr)에서 비교하실 수 있습니다.